In Francia, tutti i veicoli a motore terrestri devono essere assicurati, anche se restano in garage. Questo obbligo di legge non impedisce che vi siano differenze di prezzo e di coperture tra le polizze. Secondo i dati riportati dalla stampa nell’ottobre 2026, il costo medio delle riparazioni dopo una collisione è aumentato notevolmente tra il 2021 e il 2025, spinto al rialzo dai dispositivi elettronici di bordo delle auto più recenti.
In questo contesto, scegliere un’assicurazione auto adatta non significa limitarsi a confrontare i prezzi: la tipologia delle coperture, il funzionamento della franchigia e i servizi inclusi incidono tanto quanto il premio mensile.
Costi di riparazione e assicurazione auto: cosa cambia con i veicoli più recenti
I sensori, le telecamere posteriori e i sistemi di assistenza alla guida (frenata d’emergenza, avviso dell’angolo cieco) aumentano il numero di componenti da sostituire dopo un urto, anche lieve. Un paraurti con radar o sensore di parcheggio integrato costa molto di più da riparare rispetto a un paraurti tradizionale. La SRA, citata da 20 Minutes il 12 ottobre 2026, conferma questa tendenza: il costo medio di una riparazione dopo una collisione è aumentato notevolmente tra il 2021 e il 2025.
Questa inflazione dei costi di riparazione si ripercuote sui premi assicurativi. Nel complesso, i sinistri sono meno numerosi, ma ciascuno costa di più all’assicuratore. Per chi possiede un’auto recente dotata di sistemi di assistenza alla guida, una copertura di sola responsabilità civile può comportare spese a proprio carico molto elevate in caso di danni al proprio veicolo.
Un aspetto spesso trascurato riguarda i ricambi usati. Secondo lo stesso articolo di 20 Minutes, nel 2025 le riparazioni che includevano almeno un ricambio usato erano più frequenti rispetto al 2021. È utile verificare come la polizza gestisce questa possibilità: alcuni assicuratori impongono una rete di officine convenzionate, altri lasciano la scelta al riparatore. Confrontare l’assicurazione auto di Armoric Auto permette di individuare le formule che includono questo aspetto nelle proprie condizioni.
Franchigia e massimale di indennizzo: due fattori che determinano il costo effettivo
Il premio indicato non dice tutto. Due polizze allo stesso prezzo possono comportare spese a proprio carico molto diverse, a seconda dell’importo della franchigia e del massimale previsto per ciascuna copertura.
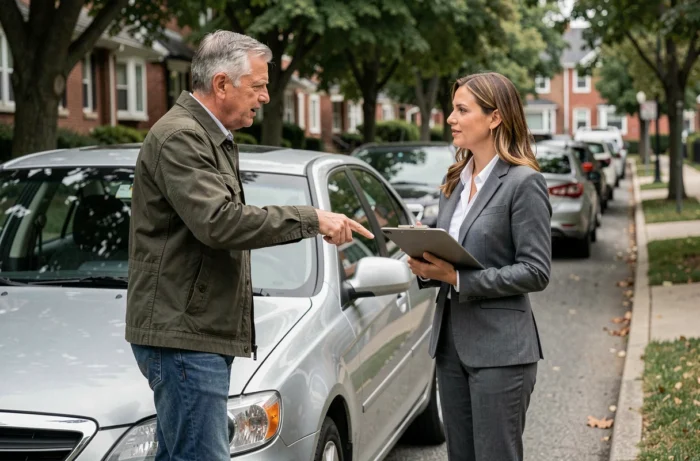
La franchigia è la somma che resta a carico dell’assicurato dopo un sinistro. Più la franchigia è alta, più il premio mensile diminuisce, ma in caso di incidente il costo effettivo aumenta. Per chi guida poco e parcheggia in un garage chiuso, accettare una franchigia elevata sulla copertura furto può essere una scelta ragionevole. Per chi percorre lunghe distanze ogni giorno, questo risparmio apparente diventa una scommessa rischiosa.
Anche il massimale di indennizzo merita attenzione. Alcune polizze limitano il rimborso al valore Argus del veicolo al momento del sinistro, altre prevedono il valore a nuovo per i primi anni. Per un veicolo con meno di tre anni, la differenza può ammontare a diverse migliaia di euro.
- Verificare l’importo della franchigia per ciascun tipo di sinistro (incidente con responsabilità, furto, rottura dei cristalli), non solo la franchigia complessiva indicata nel riepilogo della polizza.
- Confrontare i massimali di indennizzo basati sul valore Argus, sul valore convenzionale e sul valore a nuovo, soprattutto per un veicolo recente.
- Esaminare le condizioni della copertura per il conducente: alcune polizze fissano un massimale per i danni fisici del conducente responsabile che potrebbe non essere sufficiente a coprire un’invalidità grave.
Auto elettrica e assicurazione: la batteria cambia le carte in tavola
La diffusione delle auto elettriche introduce un’ulteriore variabile nella scelta della copertura. La batteria rappresenta una parte consistente del valore dell’auto elettrica e un urto può danneggiarla senza lasciare segni visibili all’esterno. È quindi necessaria una diagnosi specialistica per stabilire se la batteria debba essere riparata o sostituita.
Nell’ottobre 2026, France Épargne riferiva che Covéa stava investendo in un’azienda che sviluppa soluzioni per la diagnosi e la riparazione delle batterie dopo un sinistro. L’obiettivo è evitare la sostituzione sistematica, che fa aumentare i costi per l’assicuratore e, in ultima analisi, per l’assicurato. Si tratta di un’evoluzione recente e non tutte le polizze trattano la batteria allo stesso modo.
Prima di sottoscrivere una polizza, è opportuno porre all’assicuratore tre domande precise:
- La batteria è coperta in caso di danno accidentale, anche se è a noleggio presso il costruttore?
- Quale rete di riparatori è autorizzata a intervenire sulla batteria e la diagnosi dopo il sinistro è coperta?
- La copertura include la perdita di capacità della batteria dovuta a un urto o soltanto la sostituzione completa?
Profilo del conducente e tariffa dell’assicurazione auto: oltre al bonus-malus
Il coefficiente bonus-malus resta il criterio tariffario più noto, ma nel calcolo del premio incidono anche altri fattori. Il chilometraggio annuo, il luogo in cui si parcheggia, l’uso professionale o privato del veicolo e da quanto tempo si possiede la patente influenzano direttamente la tariffa proposta.
La pressione sul bilancio spinge alcuni conducenti a ridurre la copertura al minimo indispensabile. In caso di sinistro con responsabilità e con una polizza di sola responsabilità civile, i danni al veicolo dell’assicurato non vengono indennizzati.
Gli assicuratori digitali propongono talvolta tariffe più basse grazie a costi di gestione ridotti. Il compromesso riguarda spesso la qualità del servizio in caso di sinistro, un aspetto difficile da valutare prima di averne bisogno. Leggere le recensioni di assicurati che hanno effettivamente denunciato un sinistro offre indicazioni più affidabili rispetto ai soli comparatori di prezzo.
Scegliere un’assicurazione auto significa trovare un equilibrio tra il costo immediato del premio e il costo potenziale di un sinistro coperto in modo insufficiente. I veicoli recenti, ricchi di componenti elettronici, e le auto elettriche con le loro costose batterie rendono questa scelta più complessa rispetto a dieci anni fa. Leggere le condizioni particolari della polizza, confrontare le franchigie per tipo di sinistro e verificare i massimali di indennizzo resta il metodo più affidabile per evitare brutte sorprese.